本記事は元国税調査官・税理士 松嶋洋がセブンセンスグループのメルマガに掲載したコンテンツの再掲載です。記事内で言及されている法令ならびにその解釈はメルマガ掲載時のものとなります。
先日、東京都が行った保険外交員の個人事業税に関する課税処分に対する、東京地裁の判決が話題になりました。
個人事業税は、法律で課税対象とされる一定の事業を行う個人事業主に課税されます。
保険外交員については、この課税対象となる事業には当たらないため非課税というのが通説でした。
しかし、東京都はこの通説を覆し、課税対象となる「代理業」に当たるとして課税をしたために裁判になったのです。
納税者にとっては残念なことに、東京地裁は東京都の課税を認めています。
結果として、今後保険外交員に対しては、東京都はもちろん他の自治体においても、個人事業税が課税される可能性が大きくなったと言えます。
歴史を遡りますと、東京都は保険外交員について、平成29年分の個人事業税から課税を始めたと言われています。
しかし、それ以前から税法の改正はなされていませんので、東京都は単なる独自の解釈変更で多額の課税をした訳で、課税は法律によるべきという租税法律主義からして問題があります。
加えて、個人事業税などの地方税は、地方自治の観点から各自治体に応じて課税の是非を判断できるとされているものの、東京都以外の自治体の中には、現状も保険外交員につき個人事業税を課税していない団体もあると聞いています。
つまり、東京都の課税は、課税の公平という観点からも問題があったと言えます。
このような事情がありますので、東京地裁の判断が注目されていた訳ですが、東京都が行った課税の問題について検討されることなく、個人事業税に関する法律の解釈として、保険外交員は「代理業」にあたると判断されています。
しかし、個人事業税が課税される「代理業」とはいったい何なのか、判決を読んでもよくわかりません。
実際、個人事業税の法律には「代理業」についての具体的な定義は一切書かれていません。
単に、「「代理業」に該当すれば個人事業税が課税される」と規定されているだけです。
このため、法律解釈にあたっては、この3文字と、一般常識以外に手掛かりはありません。
これだけでは世の中にある無数の事業について、「代理業」に該当するかどうかを正確に判断することは絶対に無理です。
いわば、この法律には欠陥が多すぎるのです。
このような不十分な法律だからこそ、個人事業税については、自治体の独断で課税の有無が決まってしまうというとんでもない状況になっています。
とりわけ、YouTuberなど、個人事業税に関する法律が創設された当時には存在しなかった事業が、現在は多数存在しています。
実際、これらの事業については、個人事業税が課税されるかどうか解釈が難しいためトラブルになることが多く、一日も早く法律を改正しなければならない状況にあります。
しかし、法の不備を直す税制改正について、政治家は興味を持ちませんので、数多くの善良な納税者が不可解な税法に苦しめられることになります。
追伸、
わたくし松嶋洋の詳しいプロフィールは以下のサイトからどうぞ!!
↓↓↓
Facebook:https://www.facebook.com/motokokuzei
Twitter:@yo_mazs
⇒「元国税調査官・税理士 松嶋洋が語る!税務署の実態と税務調査対策ノウハウ」の一覧はこちら
税務調査対策ノウハウを無料で公開中!
元国税調査官・税法研究者 松嶋洋による税務調査対策に効果的なノウハウをまとめたPDFを無料で公開中!ご興味のある方は下記サイトよりダウンロードください。
元国税調査官・税法研究者 松嶋洋とは?
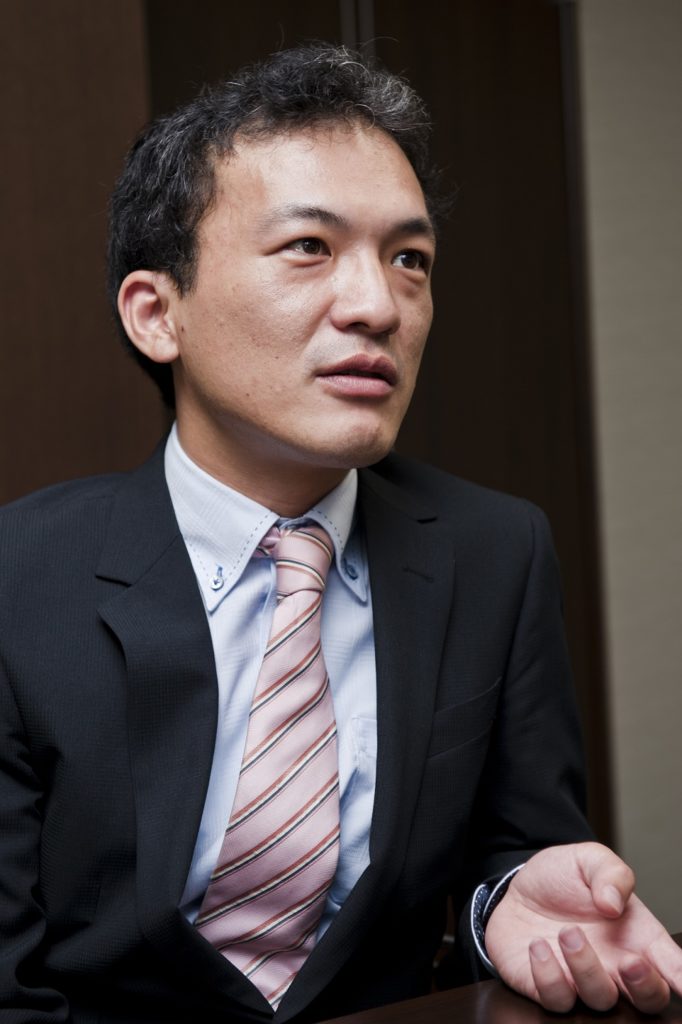 元国税調査官・税法研究者・税理士
松嶋 洋
昭和54年福岡県生まれ。平成14年東京大学卒。国民生活金融公庫(現日本政策金融公庫)、東京国税局、日本税制研究所を経て、平成23年9月に独立。
現在は税理士の税理士として、全国の税理士の税務調査や税務相談に従事しているほか、税務調査対策・税務訴訟等のコンサルティング並びにセミナー及び執筆も主な業務として活動。とりわけ、平成10年以後の法人税制抜本改革を担当した元主税局課長補佐に師事した法令解釈と、国税経験を活かして予測される実務対応まで踏み込んだ、税制改正解説テキストは数多くの税理士が購入し、非常に高い支持を得ている。
著書に『最新リース税制』(共著)、『国際的二重課税排除の制度と実務』(共著)、『税務署の裏側』、『社長、その領収書は経費で落とせます!』『押せば意外に 税務署なんて怖くない』などがあり、現在納税通信において「税務調査の真実と調査官の本音」という500回を超える税務調査に関するコラムを連載中。